Il piano di Shanghai per migliorare il sistema di rimborso fiscale ai visitatori in partenza

Il piano di Shanghai per migliorare il sistema di rimborso fiscale ai visitatori in partenza
Il 3 luglio 2025, la Commissione municipale per il commercio di Shanghai, insieme ad altri cinque dipartimenti, ha avviato un piano di azione 2025-2027 per ottimizzare il sistema di rimborso IVA per le partenze.
La nuova politica consente ai turisti stranieri di ricevere il rimborso IVA direttamente in negozio tramite il sistema “Rimborso al momento dell’acquisto”, sostituendo il precedente sistema basato sul rimborso alla partenza. I turisti stranieri che acquistano in negozi idonei/convenzionati devono completare un accordo di rimborso e una pre-autorizzazione sulla carta di credito per ricevere immediatamente il rimborso. Successivamente, al momento della partenza, devono presentare la merce, le ricevute e un Documento di Identità alla dogana per la verifica. Infine, un’agenzia di rimborso presente presso il porto conclude la procedura.
Oltre a ciò, la soglia minima di spesa giornaliera è stata ridotta da 500¥ a 200¥ per negozio, mentre il tetto massimo giornaliero di rimborso è stato aumentato a 20.000 ¥.
Per incentivare l’adesione da parte degli esercenti, inoltre, Shanghai offre fino al 50% di sovvenzioni per le attrezzature, incentivi in denaro (da 5.000 a 10.000 ¥) e l’esenzione dalle commissioni per un massimo di due anni. Inoltre, è stata semplificata la procedura di registrazione e sono stati resi meno restrittivi i requisiti di affidabilità creditizia, estendendoli anche ai contribuenti di grado M.
Shanghai punta a far sì che oltre l’80% dei negozi convenzionati supporti i rimborsi immediati tramite carta o pagamento mobile e mira ad ampliare la rete a oltre 3.000 negozi e 10.000 punti di servizio entro il 2027, con terminali intelligenti, imballaggi sigillati e strumenti multilingue per migliorare l’efficienza.
.

Agevolazione Credito d’Imposta in Cina 2025–2028

Agevolazione Credito d’Imposta in Cina 2025–2028 per il Reinvestimento degli Utili da Parte di Investitori Esteri
Il 27 giugno 2025, il Ministero delle Finanze cinese, l’Amministrazione Fiscale Statale e il Ministero del Commercio hanno congiuntamente pubblicato l’Annuncio [2025] N. 2, relativo a un credito d’imposta del 10% sull’imposta sul reddito delle società che può essere richiesto dagli investitori stranieri idonei che reinvestono in Cina gli utili (ad esempio, dividendi, interessi, royalties o altri tipi di reddito) in specifici settori. L’agevolazione si applica dal 1° gennaio 2025 al 31 dicembre 2028, con efficacia retroattiva per gli investimenti qualificati effettuati dopo il 1° gennaio 2025.
Per beneficiare del credito d’imposta, i reinvestimenti devono essere effettuati in settori elencati nel Catalogo delle Industrie nella categoria “Encouraged Sectors” e devono assumere la forma di aumenti di capitale, costituzione di nuove imprese o acquisizioni di partecipazioni da parti non correlate e non quotate. Tra i settori incentivati figurano agricoltura, estrazione mineraria, manifatturiero, edilizia, trasporti, IT, finanza, R&S e altri. L’investimento deve essere mantenuto per un periodo minimo di cinque anni e i fondi devono essere trasferiti direttamente dall’impresa distributrice dividendi all’impresa destinataria. Un disinvestimento anticipato comporterà il rimborso delle imposte agevolate e la revoca proporzionale del credito d’imposta, mentre il rispetto delle condizioni sarà monitorato tramite la Piattaforma Unificata del Ministero del Commercio.
La nuova Legge sull’IVA in Cina entra in vigore nel 2026
La nuova Legge sull’IVA in Cina entra in vigore nel 2026
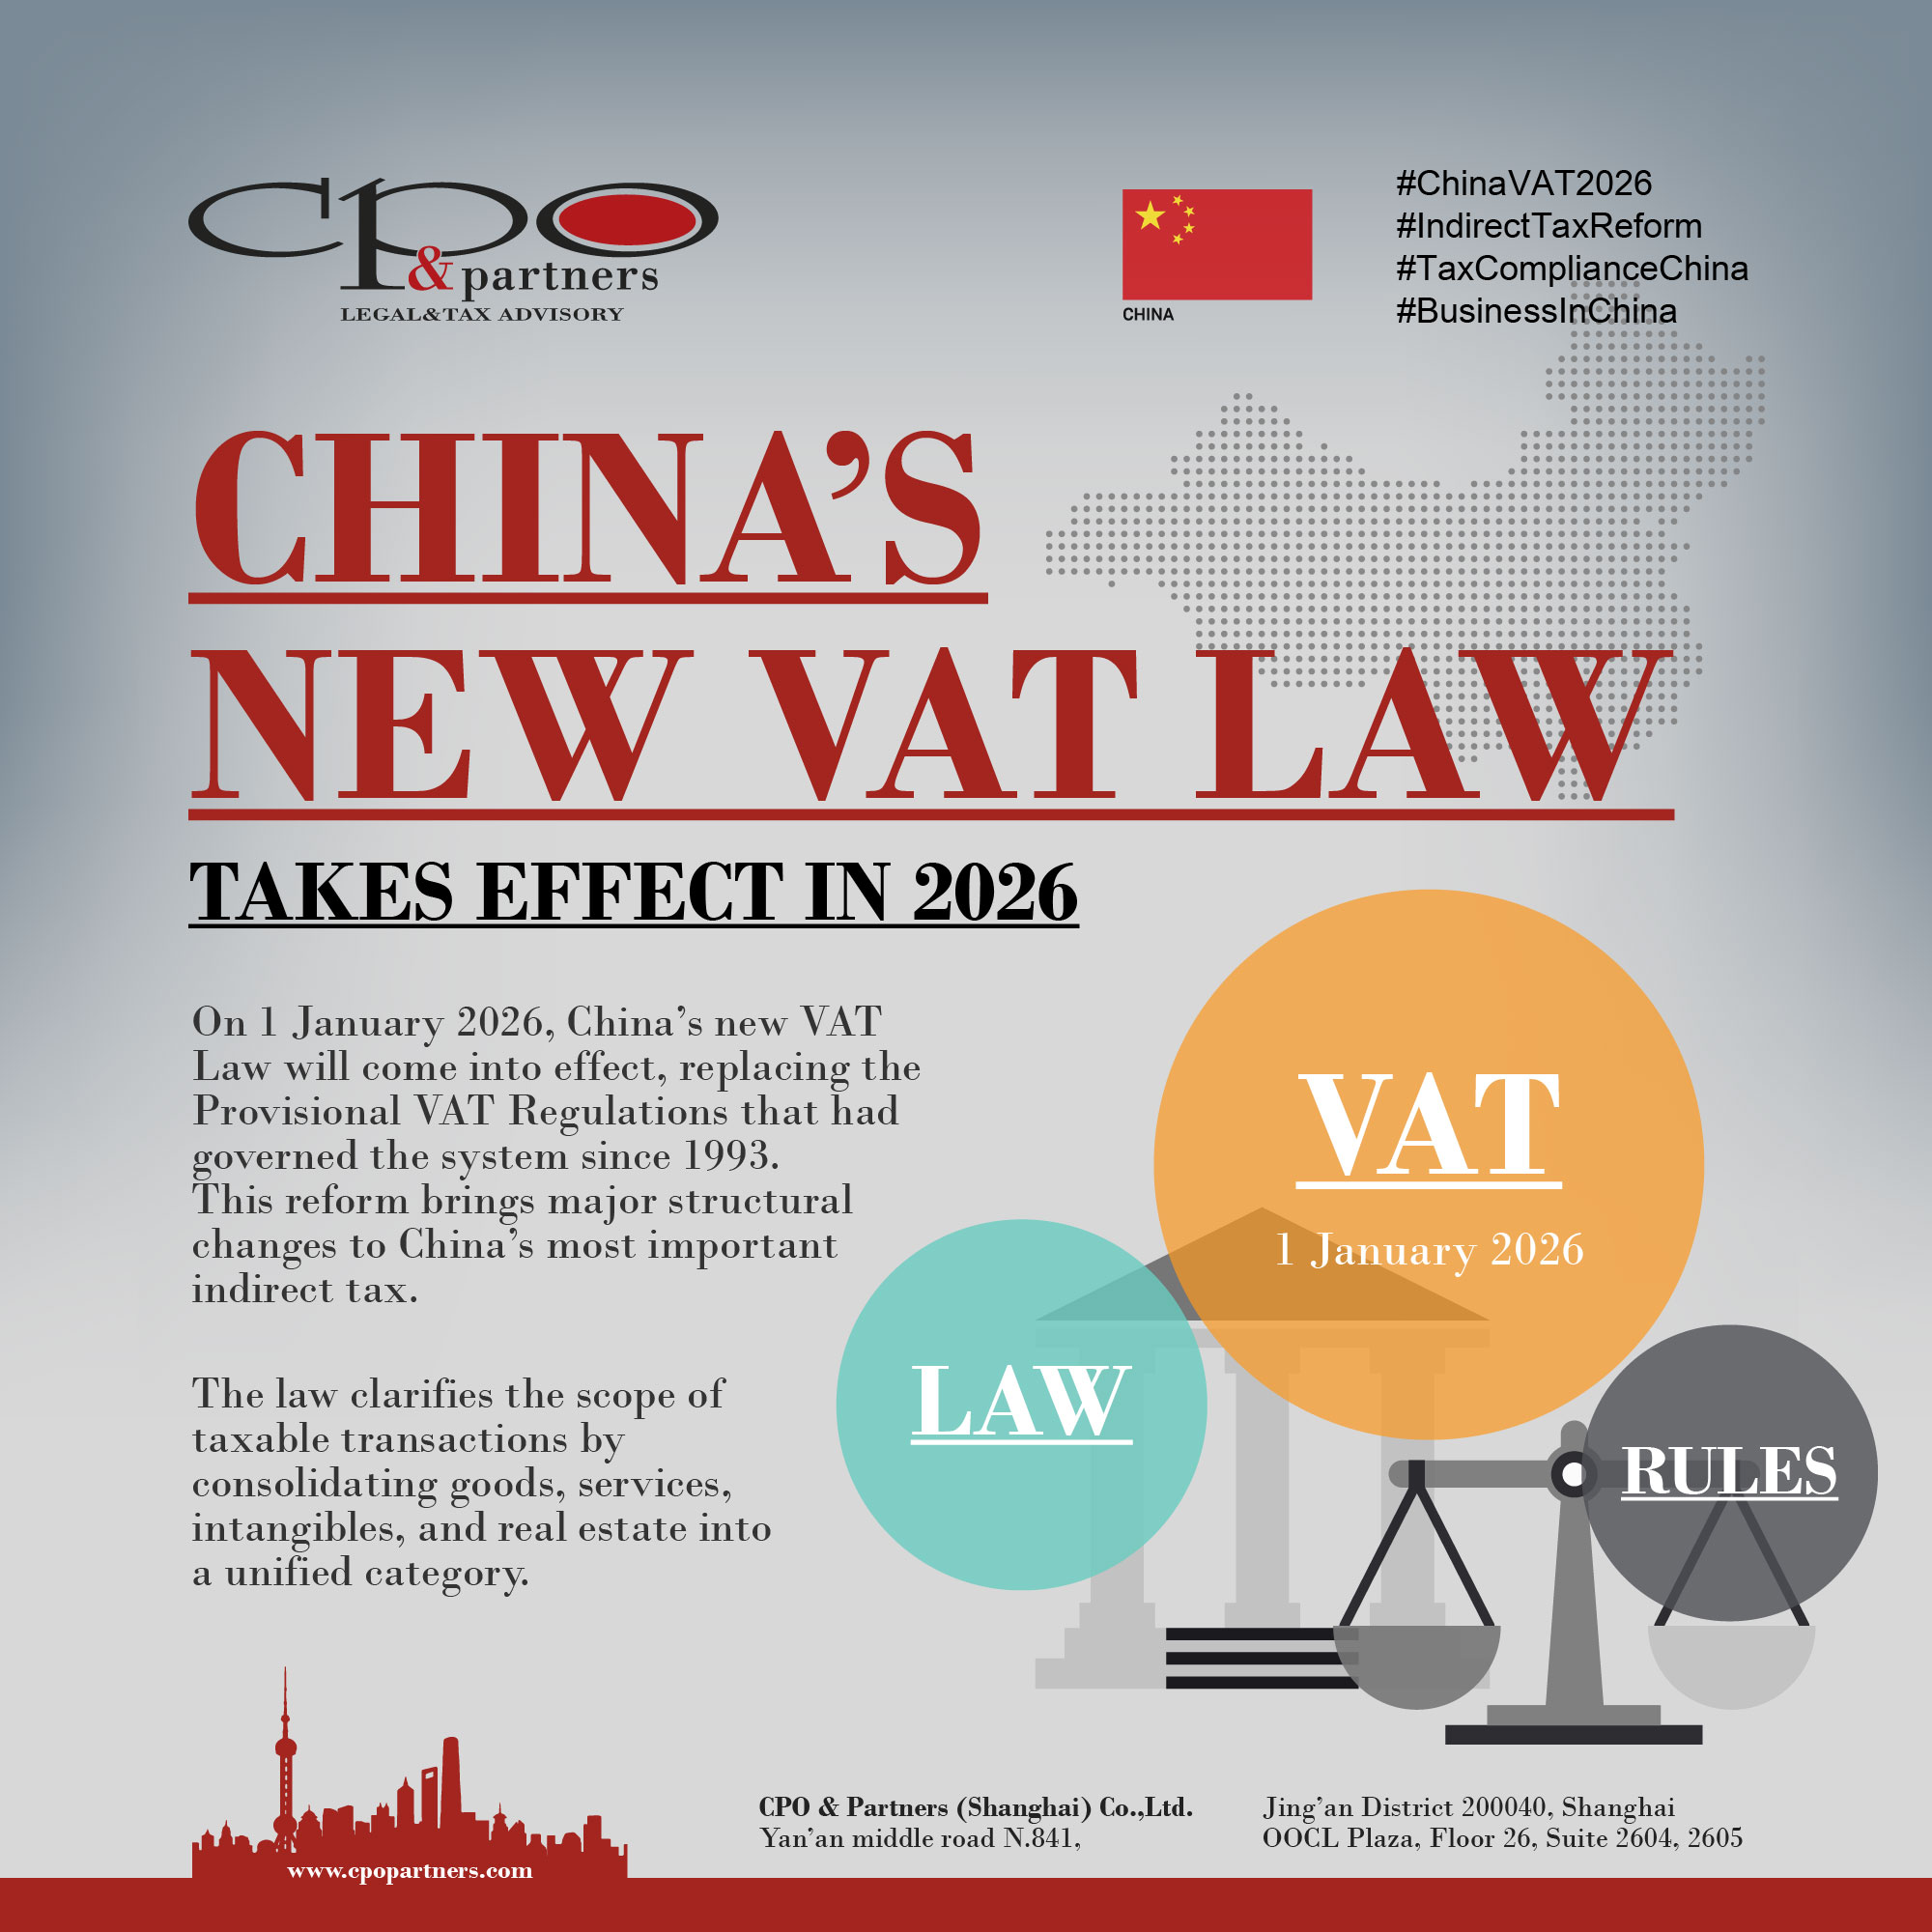
Il 1 gennaio 2026 entrerà in vigore in Cina la nuova Legge sull’IVA, la quale sostituirà i Regolamenti Provvisori sull’IVA che regolavano il sistema dal 1993. Questa riforma apporta importanti cambiamenti strutturali alla principale imposta indiretta cinese.
La legge chiarisce l’ambito delle transazioni imponibili, accorpando beni, servizi, beni immateriali e immobili in un’unica categoria. La precedente distinzione per “prestazioni di lavoro” è stata eliminata e ora è trattata come parte dei “servizi”.
Le disposizioni sulle cession equiparate sono state aggiornate. I beni autoprodotti o commissionati forniti per uso non commerciale, come i benefit per i dipendenti, saranno ora imponibili. I servizi infragruppo gratuiti tra imprese non saranno più soggetti a IVA.
Sono state modificate anche le norme sulla detrazione dell’IVA sugli input. L’IVA sui servizi di prestito potrebbe diventare detraibile. Tuttavia, ciò dipenderà dalle norme attuative che saranno emanate dal Consiglio di Stato.
Per i contribuenti di piccole dimensioni, una struttura semplificata introduce un’aliquota unificata del 3%, in sostituzione delle precedenti aliquote del 3% e del 5%. Possono essere applicate alcune eccezioni, ad esempio nel caso di leasing immobiliare.
La legge introduce anche norme antielusione che consentono alle autorità fiscali di rettificare le valutazioni nelle transazioni non monetarie o tra parti correlate. Inoltre, i contribuenti possono riportare l’IVA in eccesso o richiederne il rimborso, migliorando la liquidità.
L’adempimento al CBAM entra in una nuova fase